titanyum levha fiyatı
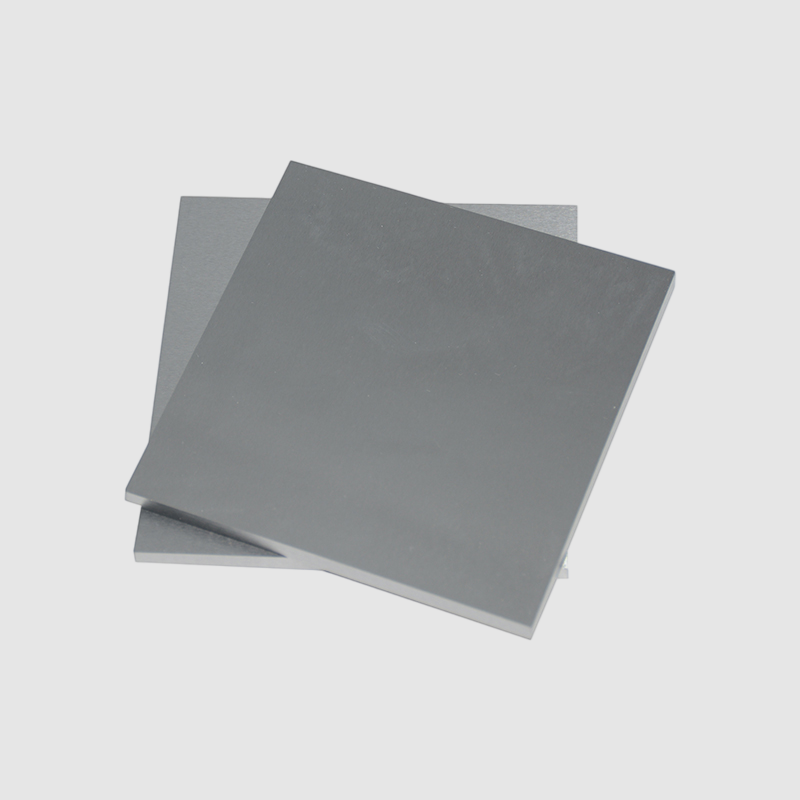
Titanyum levha fiyatını anlamak, günümüzün endüstriyel piyasasında maliyeti etkileyen çok sayıda faktörü incelemeyi gerektirir. Titanyum levhalar, üstün dayanım/ağırlık oranı ve korozyon direnci nedeniyle havacılık, tıp, denizcilik ve kimya işleme sektörlerinde üst düzey bir malzeme seçeneği olarak değerlendirilir. Titanyum levhaların fiyatlandırması, sınıf spesifikasyonlarına, kalınlık boyutlarına, yüzey işleyimi gereksinimlerine ve ham titanyum cevheri için geçerli piyasa koşullarına bağlıdır. Ticari saf titanyum olan Sınıf 2 genellikle farklı alaşım elementleri ve işlem karmaşıklığı nedeniyle Sınıf 5 (Ti-6Al-4V) alaşım levhalardan daha ucuzdur. Kalınlık, titanyum levha fiyatının belirlenmesinde önemli bir rol oynar; daha ince kalınlıklar, ek yuvarlama ve işlem adımları gerektirdiği için genellikle kilogram başına daha yüksek maliyetlere sahiptir. Asit banyosu (pickling), tavlama (annealing) veya parlatma gibi yüzey işlemlerinin maliyeti kademeli olarak artar ancak bu işlemler, zorlu uygulamalarda gerekli olan özel performans özelliklerini sağlar. Küresel titanyum süngeri üretimi, büyük üretici ülkelerdeki madencilik faaliyetleri ve endüstriyel talep döngüleri gibi piyasa dinamikleri, alıcıların yönetmesi gereken fiyat dalgalanmalarına neden olur. Titanyum levhaların teknolojik özellikleri arasında tuzlu su ve kimyasal ortamlarda üstün korozyon direnci, tıbbi implantlar için biyouyumlu olması, özel ekipmanlar için manyetik olmama özelliği ve aşırı sıcaklık aralıklarında sıcaklık kararlılığı yer alır. Uygulama alanları, uçak yapısal bileşenleri, cerrahi aletler, ısı değiştiriciler, basınç kapları, mimari kaplama malzemeleri ve spor malzemeleri üretimini kapsar. Titanyum levha fiyatı, yalnızca malzeme maliyetini değil aynı zamanda kritik uygulamalar için gerekli olan gelişmiş metalürjik işlem, kalite kontrol testleri ve sertifikasyon belgelerini de yansıtır. Titanyum levha fiyatını değerlendiren alıcılar, malzemenin dayanıklılığı ve bakım gerektirmeyen performansı sayesinde yenileme sıklığını ve işletme kesintilerini azaltarak prim fiyatlandırmayı haklı çıkardığından, yalnızca ilk satın alma fiyatını değil, toplam yaşam döngüsü maliyetlerini de göz önünde bulundurmalıdır.
 EN